

Nieuws
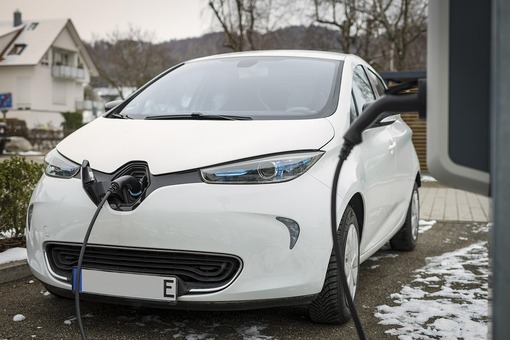
Stelt u in 2026 een elektrische auto van de zaak ter beschikking aan een werknemer, die ook privé voor meer dan 500 km wordt gebruikt? Dan geldt een bijtelling van 18% voor zover de cataloguswaarde niet meer bedraagt dan € 30.000. Voor het meerdere geldt een bijtelling van 22%. Stelt u een auto op fossiele brandstof ter beschikking? Dan geldt een bijtelling van 22% over de gehele cataloguswaarde. Volgend jaar gaat het lage bijtellingspercentage naar 20%. In 2028 wordt dit percentage afgeschaft. Dan geldt voor alle terbeschikkinggestelde auto’s een bijtelling van 22% over de gehele cataloguswaarde als deze auto’s voor meer dan 500 km ook privé worden gebruikt. Maar stelt u dit jaar nog een nieuwe elektrische auto ter beschikking? Dan kan uw werknemer nog 60 maanden profiteren van de lagere bijtelling.
Tip
Overweegt u om de terbeschikkinggestelde auto’s op fossiele brandstof te vervangen door elektrische auto’s? Dan is dit jaar wellicht een geschikt moment.
10 november 2026
De grens waarboven u over schulden bij uw eigen bv box-2-belasting moet betalen is € 500.000. Aan het eind van het jaar controleert de Belastingdienst de schuldenlast bij uw eigen bv. Heeft u een eigenwoningschuld bij uw eigen bv? Dan telt deze schuld niet mee. Maar let op: is deze schuld afgesloten na 31 december 2022, dan geldt deze uitzondering alleen als u een hypotheekrecht heeft verstrekt aan uw bv! Onder ‘eigenwoningschuld’ valt in dit verband alleen de schuld die u bent aangegaan voor de woning die u als hoofdverblijf gebruikt en dus niet voor uw tweede woning of vakantiehuis. Bedragen de overige schulden aan uw eigen bv meer dan € 500.000, dan zult u dit jaar waarschijnlijk moeten aflossen op deze schulden om aan de box-2-belasting te ontkomen.
Tip
Gaat u een eigenwoningschuld aan met uw eigen bv? Zorg er dan voor dat u een hypotheekrecht verstrekt aan uw bv. Anders valt deze schuld niet onder de uitzondering!
5 november 2026
Loket open nadeelcompensatie voor vuurwerkdetailhandelaren
Tijdens de komende jaarwisseling geldt voor het eerst een vuurwerkverbod. Particulieren mogen dan geen vuurwerk meer afsteken. Was of bent u vuurwerkdetailhandelaar en loopt u door dit verbod winst mis? Dan kunt u onder voorwaarden vanaf 3 november 2026 hiervoor een nadeelcompensatie aanvragen bij de RVO. Ook krijgt u een vergoeding voor eenmalige kosten en ander nadeel gerelateerd aan de Wet veilige jaarwisseling. De totale vergoeding bestaat uit drie delen:
- uw misgelopen winst;
- een extra bedrag van 15% van uw misgelopen winst;
- € 3.500 per verkooplocatie (maximaal 5 verkooplocaties).
Tip
U kunt de compensatie aanvragen tot en met 18 januari 2027 17.00 uur.
3 november 2026
Verzorgt u in uw bedrijf praktijkplaatsen voor een werkzoekende of een werkende met betaalde arbeid? Kijk dan of u gebruik kunt maken van de ‘Subsidieregeling praktijkleren loopbaanbegeleidende leerweg 2026’ (voorheen: Subsidieregeling praktijkleren in de derde leerweg). De subsidie is een tegemoetkoming van maximaal € 2.700 voor de kosten die een erkend leerbedrijf maakt voor het begeleiden bij de beroepspraktijkvorming van een mbo-student in de derde leerweg. Alleen kortlopende bij- en omscholing komt in aanmerking voor deze subsidie. ‘Kortlopend’ wil in dit verband zeggen maximaal 52 aaneengesloten weken, waarvan er maximaal 40 in aanmerking komen voor subsidie. Het aanvraagloket opent op maandag 2 november 2026 om 9.00 uur. U kunt uw aanvraag tot en met vrijdag 27 november 2026 (17.00 uur) indienen bij de RVO.
Tip
Profiteer van deze subsidiekans en zorg ervoor dat u de aanvraag uiterlijk woensdag 27 november 2026 heeft ingediend.
27 oktober 2026
De Wtta voert per 1 januari 2027 een verplicht toelatingsstelsel in voor ondernemingen die werknemers tegen vergoeding beschikbaar stellen om onder leiding en toezicht van een ander te werken. Vanaf 1 januari 2028 mogen uitleners alleen personeel uitlenen met een toelating of ontheffing. Inleners mogen dan alleen personeel betrekken van een uitlener die in het openbare register staat of onder een wettelijke uitzondering valt. Voor bestaande uitleners is er een overgangsregeling getroffen. Bent u uitlener? Dan kunt u zich hiervoor aanmelden tussen 1 november en 31 december 2026. Meldt u zich tijdig aan en dient u daarna tijdig (uiterlijk 30 juni 2027) de afzonderlijke aanvraag voor toelating in? Dan mag u ook na 1 januari 2028 blijven uitlenen zolang de Nederlandse Autoriteit Uitleenmarkt (NAU) nog niet op uw toelatingsaanvraag heeft beslist.
Tip
Bent u uitlener? Controleer dan in hoeverre uw organisatie al voldoet aan de Wtta en bereidt u tijdig voor. Hoe, dat leest u in dit stappenplan van de NAU, die zal toezien op de naleving van de nieuwe regels.
27 oktober 2026
Sinds 1 juli 2026 is de vrijstelling voor producten uit niet-EU-landen tot € 150 afgeschaft en vervangen door een nieuwe tijdelijke (tot 1 juli 2028) heffing van invoerrechten. Dit moet de massale import van goedkope producten uit met name China ontmoedigen. U betaalt nu per productgroep € 3 invoerrechten voor kleine afstandsverkopen van maximaal € 150 van buiten de EU. Voor een pakketje met drie verschillende producten betaalt u dus al € 9 aan invoerrechten. Daar komt vanaf 1 november 2026 per productgroep nog eens € 2 Europese afhandelingsvergoeding bij. Deze vergoeding moet weliswaar worden afgedragen door importeurs en webwinkels die de douaneaangifte doen voor e-commercezendingen van buiten de EU, maar zij zullen dit doorberekenen aan hun klanten. De afhandelingsvergoeding dient om de extra kosten van de Douane voor de afhandeling van de pakketjesstroom van buiten de EU af te dekken.
Tip
Uiterlijk vanaf 1 november 2026 komt er bovenop de heffing van € 3 invoerrechten een extra afhandelingsvergoeding bij van € 2. Deze heffing geldt dan voor afstandsverkopen ongeacht de waarde ervan.
22 oktober 2026