Beekhuis registeraccountants
De vakkundige medewerkers van Beekhuis Registeraccountants staan dagelijks voor u klaar.
Wij zullen de taken van de ondernemer verlichten en aanvullen.


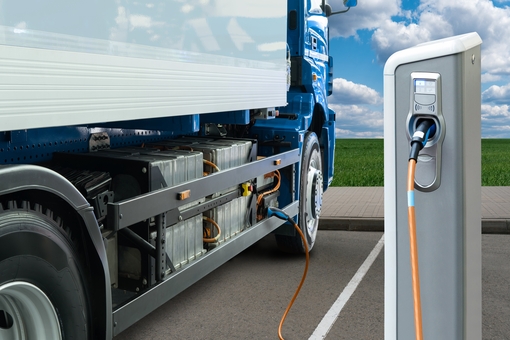
Op 29 september 2026 start om 9.00 uur de tweede aanvraagronde van de razend populaire Aanschafsubsidie Zero-Emissie Trucks (AanZET). De subsidie is bedoeld voor de aankoop of (financial) lease van een nieuwe uitstootvrije vrachtauto en is een percentage van de verkoopprijs. Dit percentage is afhankelijk van het type vrachtauto en de grootte van uw bedrijf. Voor middelgrote ondernemingen varieert het subsidiepercentage tussen 12% (maximale subsidie € 29.900) en 21% (maximale subsidie € 83.200). Bij kleine en non-profitorganisaties varieert het subsidiepercentage tussen 14,8% (maximale subsidie € 36.900) en 29% (maximale subsidie € 115.200). In het geval van lease moet de leasemaatschappij de subsidie aanvragen.
Tip
Waarschijnlijk is – net als in voorgaande jaren – de subsidiepot al binnen enkele dagen leeg! Zorg er dus voor dat u de aanvraag tijdig voorbereidt. Gebruik hiervoor de Checklist AanZET, zodat u op 29 september a.s. om 9.00 uur uw aanvraag snel en soepel kunt indienen.
22 september 2026
Gedurende het bestaan van een fiscale eenheid voor de omzetbelasting (FE OB), kunnen zich wijzigingen voordoen, waardoor de fiscale eenheid ophoudt te bestaan of doorgaat in een andere samenstelling. Denk hierbij aan een opheffing of fusie, een splitsing, het toevoegen van een nieuwe deelnemer of de verkoop van aandelen. Weet dan, dat het van groot belang is om een wijziging bij een deelnemer aan de FE OB tijdig schriftelijk te melden bij de Belastingdienst. Doet u dit niet of niet tijdig dan betekent dit dat een uittredende (rechts)persoon uit de fiscale eenheid hoofdelijk aansprakelijk blijft voor de btw-schulden van de fiscale eenheid tot het moment van melding bij de Belastingdienst. Daarnaast blijven de (rechts)personen in de FE OB hoofdelijk aansprakelijk voor de btw-schulden van de uitgetreden (rechts)persoon tot het moment van melding bij de Belastingdienst.
Tip
Zolang de wijziging niet schriftelijk wordt doorgegeven aan de Belastingdienst, blijft de hoofdelijke aansprakelijkheid bestaan. Als de Belastingdienst zelf een wijziging vaststelt, wordt de dagtekening van de beschikking als datum aangehouden.
17 september 2026


